Ce que vous devez savoir sur le refus de prêt et le compromis
- Aucune loi n’impose un nombre précis de refus de banque : c’est l’usage notarial qui fixe la norme de 2 refus écrits et motivés.
- Le refus doit être strictement conforme au compromis (montant, durée, taux plafond) pour être recevable.
- L’acheteur dispose en général d’un délai de 45 à 60 jours pour obtenir une réponse définitive de financement.
- Un dépôt de garantie de 5 à 10 % du prix est restitué intégralement en cas de refus conforme et de bonne foi.
- Un refus obtenu artificiellement peut être requalifié en mauvaise foi contractuelle par un juge.
Vous venez de signer votre compromis de vente, et là, coup de massue : la banque refuse le prêt. Une deuxième banque dit non. Vous vous demandez alors combien de refus de banque pour annuler un compromis sont réellement nécessaires. La réponse tient en une phrase : il n’existe aucun nombre fixé par la loi, mais la pratique du terrain impose presque toujours deux refus écrits et motivés avant qu’un notaire n’accepte de constater la caducité du compromis.
C’est peu intuitif, je sais. On imagine qu’un seul refus suffit à tout annuler proprement. Dans les faits, c’est rarement aussi simple, et il y a fort à parier que le vendeur, ou son notaire, vous demande des garanties supplémentaires avant de vous rendre votre liberté.
La loi n’impose aucun nombre précis de refus de prêt pour annuler un compromis de vente : c’est l’usage notarial, pas le Code civil, qui a fixé la norme des deux refus.
Combien de refus de prêt pour annuler une vente ?
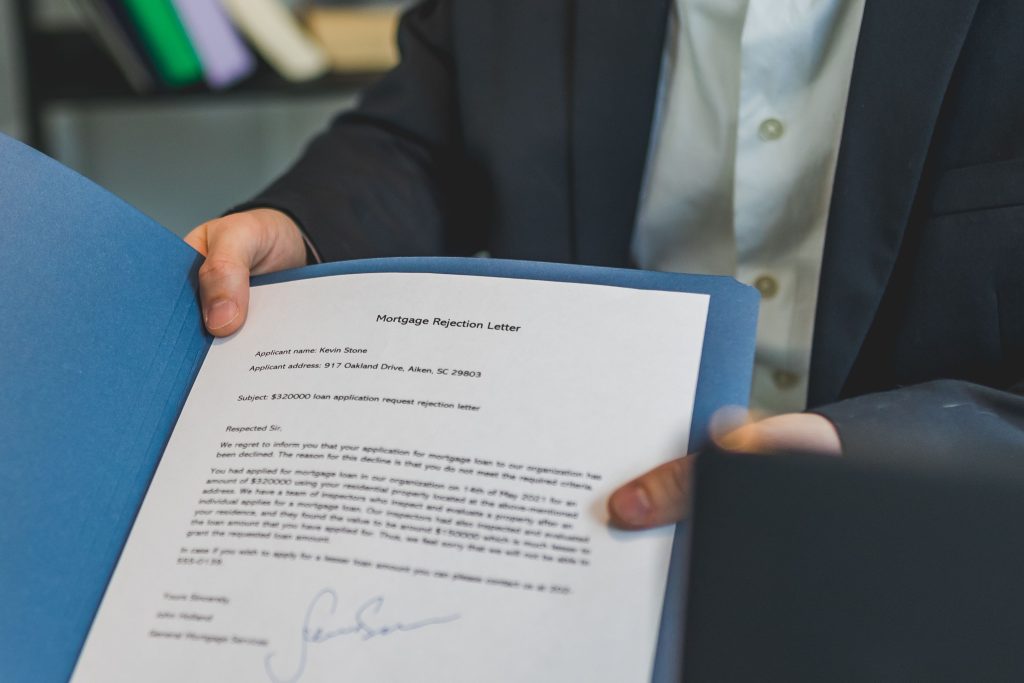
Un refus de prêt immobilier unique peut suffire, en théorie, si la condition suspensive est rédigée simplement. Mais en pratique, la majorité des notaires et des agences réclament un 2e refus de banque pour prêt immobilier avant de valider l’annulation.
Pourquoi cette exigence ? Parce qu’un accord de principe, tout comme un refus, ne veut pas dire grand-chose isolément. Une banque peut refuser pour un motif technique, mineur, ou carrément erroné. Le vendeur veut donc s’assurer que vous avez véritablement cherché un financement partout, et pas seulement fait semblant auprès d’un seul établissement pour vous désengager tranquillement.
Le cas du refus non conforme au compromis
Attention à un piège fréquent : le refus de prêt non conforme au compromis. Si votre compromis mentionne un prêt de 200 000 euros sur 20 ans à un taux plafond de 4 %, et que vous présentez un refus pour un prêt à 25 ans, il ne sera tout simplement pas recevable. Le refus doit correspondre trait pour trait aux caractéristiques inscrites dans la condition suspensive de prêt.
Ce point m’agace particulièrement, car beaucoup d’acheteurs se plantent ici sans le savoir. Relisez votre compromis ligne par ligne avant de déposer votre dossier bancaire, sans quoi votre refus ne servira à rien juridiquement.
Que dit vraiment la loi sur le compromis de vente et le refus banque ?
Le Code de la consommation encadre le crédit immobilier, mais reste muet sur un nombre précis de refus. Ce vide juridique explique tout le flou qui règne sur le sujet.
Ce que la loi précise en revanche, c’est le délai : l’acheteur dispose généralement d’un mois pour déposer sa demande de prêt, puis d’un délai global, souvent 45 à 60 jours, pour obtenir une réponse définitive. Passé ce délai, si vous n’avez toujours pas de prêt, le compromis devient caduc automatiquement, sans qu’il soit besoin de multiplier les refus.
- La condition suspensive protège l’acheteur, pas le vendeur.
- Elle doit préciser le montant, la durée et le taux maximal du prêt recherché.
- Sans ces mentions précises, un juge peut considérer la clause comme inapplicable.
Un compromis mal rédigé peut donc vous coûter cher. C’est là qu’un accompagnement par un notaire sérieux, ou un courtier, fait toute la différence.
Refus de prêt immobilier : que faire pour ne pas perdre votre dépôt de garantie ?
Votre dépôt de garantie représente en général 5 à 10 % du prix de vente. Une somme qui fait mal si elle reste bloquée chez le notaire à cause d’un dossier mal ficelé !
Si la condition suspensive de prêt a été correctement activée et que le refus est conforme, la non-obtention du prêt entraîne la restitution intégrale de la somme versée. Aucune retenue n’est possible, sauf mauvaise foi avérée de votre part, par exemple si vous n’avez déposé qu’un seul dossier auprès d’une banque notoirement sélective pour simuler un refus.
Obtenir un refus de prêt rapidement, une bonne ou une mauvaise idée ?
Certains acheteurs cherchent à obtenir un refus de prêt rapidement pour se désengager en douceur d’une vente qu’ils regrettent. Mauvaise idée ? Oui, clairement. Un refus obtenu de façon artificielle ou précipitée peut être requalifié en mauvaise foi contractuelle, et le vendeur peut alors réclamer le dépôt de garantie devant un juge.
Faites les choses proprement : déposez de vrais dossiers, complets, chez au moins deux banques différentes. Sollicitez aussi un courtier immobilier si votre profil est fragile, cela renforce la crédibilité de la démarche.
| Situation | Conséquence sur le compromis |
|---|---|
| 1 refus conforme, délai non expiré | Souvent insuffisant seul, un 2e refus est demandé |
| 2 refus conformes de banques distinctes | Compromis caduc, dépôt de garantie restitué |
| Refus non conforme au compromis | Refus rejeté, condition suspensive non levée |
| Délai de la condition suspensive dépassé | Caducité automatique, sans refus supplémentaire requis |
Qui peut annuler un compromis de vente après un refus banque ?
Après ce tableau récapitulatif, une question demeure : qui a le pouvoir de constater la fin de la vente ? En théorie, c’est le notaire qui constate la caducité, à la demande de l’une ou l’autre partie. En pratique, c’est presque toujours l’acheteur qui déclenche la démarche, puisque c’est lui qui détient les preuves de refus.
Le vendeur, lui, ne peut pas annuler unilatéralement sur un simple soupçon. Il doit se fier aux documents transmis. C’est un argument de poids pour l’acheteur : tant que le dossier est solide, le rapport de force penche clairement en votre faveur.
La banque peut-elle revenir sur une offre de prêt déjà acceptée ?
Oui, et c’est un point que beaucoup ignorent ! Un refus banque après offre prêt reste possible tant que les fonds ne sont pas débloqués, notamment si votre situation professionnelle change entre l’accord de principe et le déblocage final. C’est rare, mais ça arrive, surtout en période d’incertitude économique.
Attention également au refus offre de prêt par l’emprunteur : si c’est vous qui refusez une offre reçue, jugée trop chère ou mal ficelée, cela ne compte généralement pas comme un motif valable pour activer la condition suspensive. Le refus doit venir de l’établissement bancaire, pas de votre choix personnel.
Refus de prêt immobilier, que faire pour relancer votre projet ?
On y arrive : après une annulation d’un achat immobilier suite à un refus de prêt, tout n’est pas perdu, loin de là. Le bien peut être remis sur le marché, et vous, de votre côté, pouvez retenter votre chance ailleurs avec un dossier retravaillé.
Voici les leviers concrets à activer sans attendre :
- Faites appel à un courtier pour comparer plusieurs banques en simultané.
- Réduisez votre taux d’endettement en soldant un crédit conso si possible.
- Augmentez votre apport personnel, même de quelques milliers d’euros.
- Contactez le médiateur bancaire en cas de refus que vous jugez injustifié.
Et si le vendeur remet le bien en vente immédiatement ? C’est son droit total, sans y laisser des plumes lui non plus. Rien ne l’oblige à attendre votre nouvelle tentative de financement.
Retenez l’essentiel : combien de refus de banque pour annuler un compromis reste une question de pratique plus que de loi, avec deux refus conformes comme standard implicite. Sollicitez toujours plusieurs établissements, vérifiez que chaque refus colle exactement aux termes du compromis, et n’attendez jamais le dernier moment pour déposer vos dossiers. Un bon dossier, monté tôt, vous évite bien des sueurs froides !
Questions fréquentes
Que se passe-t-il si l’acheteur ne trouve pas de financement avant l’expiration du délai prévu ?
Le compromis devient caduc automatiquement sans qu’il soit besoin de multiplier les refus. L’acheteur récupère intégralement son dépôt de garantie.
Une banque peut-elle revenir sur son offre de prêt après l’avoir accordée ?
Oui, tant que les fonds n’ont pas été débloqués, notamment si votre situation professionnelle change entre l’accord de principe et le déblocage final.
Quel est le sort du dépôt de garantie versé en cas de non-obtention du prêt ?
Le dépôt de garantie (5 à 10 % du prix) est restitué intégralement si le refus est conforme et la bonne foi avérée, sans aucune retenue possible.
Qui a le pouvoir d’annuler un compromis de vente suite à un refus bancaire ?
C’est le notaire qui constate la caducité à la demande de l’une ou l’autre partie. En pratique, c’est généralement l’acheteur qui en déclenche la démarche.